家の売却は年末と年明け、どちらがいい?所有期間と税金の違い

季節の暮らし 冬支度と年末前の住まい確認|11月の4日間 第4回(最終回)
家を売るなら年末?年明け?
「1月1日」で変わる所有期間と譲渡所得税
「年内に売ってすっきりしたい」「年が明けてからのほうが税金が安くなると聞いた」。年末が近づくと、家の売却時期についてこうしたご相談が増えます。
たしかに、家を売って利益が出たときの税金は、所有期間が5年を超えるかどうかで税率が大きく変わります。そして、その判定に使うのは「売った年の1月1日」です。この記事では、取得日から長期・短期を判定する方法を図と具体例で整理したうえで、「年明けなら得」とは限らない理由もお伝えします。
愛知中央不動産株式会社 | 季節の暮らし 冬支度と年末前の住まい確認 第4回(全4回)
まず、この3つから(30秒まとめ)
□ 長期か短期かは、売った年の1月1日時点で所有期間が5年を超えるかで決まる
□ 例:2021年6月に取得した家は、2026年12月に売ると短期、2027年1月に売ると長期
□ ただし税金がかかるのは売却代金ではなく利益。特例で税金がかからないこともあり、「年明けなら得」とは限らない
※税金の説明は一般的な内容です。実際の税額や特例が使えるかどうかは、税務署や税理士にご確認ください。
この記事の内容
1. 所有期間は「売った年の1月1日」で判定する
2. 長期と短期で、税率はどれくらい違う?
3. 「年明けまで待つ」前に確認したい4つのこと
4. 売却時期を判断するために、今やっておきたいこと
5. よくあるご質問
6. まとめ
1. 所有期間は「売った年の1月1日」で判定する
土地や建物を売って利益が出たときの税金(譲渡所得税)は、所有期間によって長期譲渡所得と短期譲渡所得に分かれます。国税庁の説明では、売った年の1月1日現在で、所有期間が5年を超えていれば長期、5年以下なら短期です(国税庁 No.1440)。
ポイントは、売った日までの期間ではないことです。たとえば2021年6月に取得した家の場合は、次のようになります。
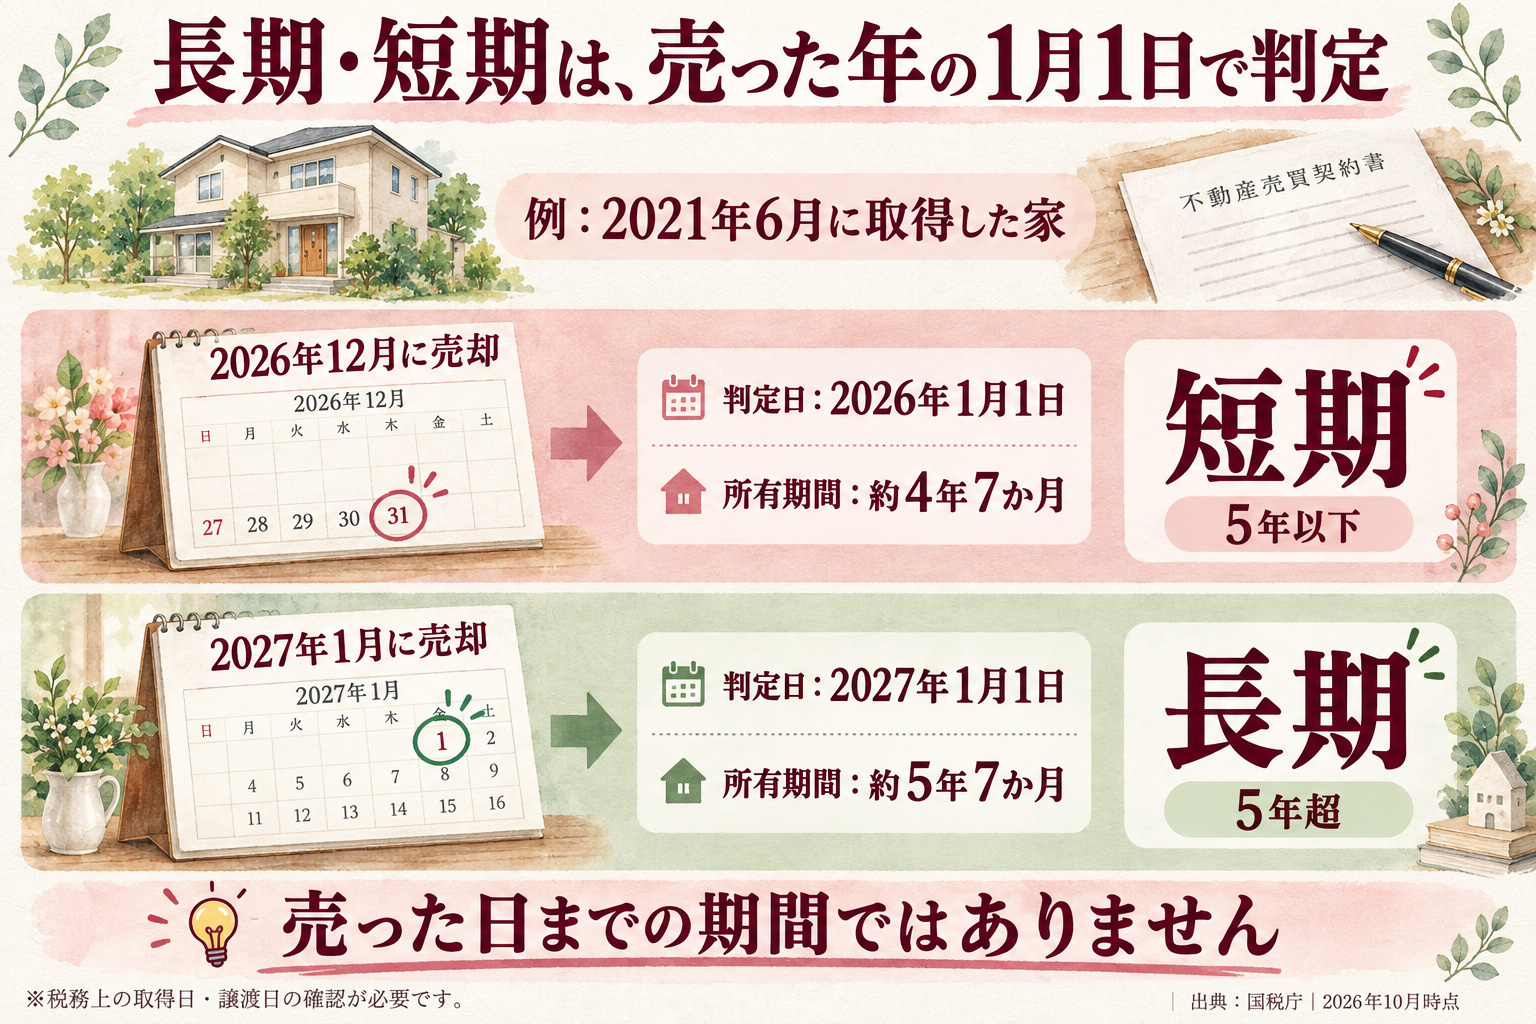
+ データ表(数値で見る)
| 売る時期 | 判定に使う日 | その日の所有期間 | 区分 |
|---|---|---|---|
| 2026年12月 | 2026年1月1日 | 約4年7か月 | 短期 |
| 2027年1月 | 2027年1月1日 | 約5年7か月 | 長期 |
※スマートフォンでは、表を左右にスクロールできます。
出典:国税庁 No.1440 譲渡所得(土地や建物を譲渡したとき)をもとに当社で作成(2026年10月25日確認)
「購入してからお正月を6回迎えると長期」と覚えておくと、目安になります。国税庁の案内でも、2026年中に売る場合は2020年12月31日以前の取得なら長期、2021年1月1日以後の取得なら短期と例示されています(国税庁「土地や建物を売ったとき」)。
+ 売る年ごとの目安(取得日がいつまでなら長期か)を見る
| 売る年 | 長期になる取得日 |
|---|---|
| 2026年中に売る | 2020年12月31日以前に取得 |
| 2027年中に売る | 2021年12月31日以前に取得 |
※スマートフォンでは、表を左右にスクロールできます。
2. 長期と短期で、税率はどれくらい違う?
短期の税率は、長期の約2倍です。
+ データ表(数値で見る)
| 区分 | 所得税 | 住民税 | 合計(復興特別所得税を含む) |
|---|---|---|---|
| 短期譲渡所得(5年以下) | 30% | 9% | 39.63% |
| 長期譲渡所得(5年超) | 15% | 5% | 20.315% |
※スマートフォンでは、表を左右にスクロールできます。
出典:国税庁「土地や建物を売ったとき」・No.1440をもとに当社で作成。復興特別所得税は所得税額の2.1%として合計しています。2027年分からは、防衛特別所得税1%が加わり、復興特別所得税は2.1%から1.1%になります。所得税額に対する上乗せの合計は2.1%のままで、この変更による上記の合計税率の変動はありません(国税庁「防衛特別所得税及び復興特別所得税Q&A」)。
税率がかかるのは「売却代金」ではない
誤解されやすいのですが、税率がかかるのは売却代金そのものではなく、利益にあたる「課税譲渡所得金額」です。
※取得費は購入代金や購入時の手数料など(建物は減価償却費相当額を差し引きます)、譲渡費用は売るときの仲介手数料などです。
たとえば、課税譲渡所得金額が500万円の場合、長期と短期の税額の目安は次のとおりです。
| 区分 | 税額の目安 |
|---|---|
| 短期(39.63%) | 約198万円 |
| 長期(20.315%) | 約102万円 |
※スマートフォンでは、表を左右にスクロールできます。
※計算を単純にした目安です。実際の税額は、取得費・譲渡費用・特例の有無などによって変わります。
3. 「年明けまで待つ」前に確認したい4つのこと
① そもそも利益が出るか
売却代金から、取得費と譲渡費用を差し引いて利益が出なければ、原則として譲渡所得税はかかりません。ただし、建物の取得費は減価償却費相当額を差し引くため、購入時より安く売っても、税務上の利益が出る場合があります(国税庁 No.3252)。まずは、売却価格の目安と、購入時の代金がわかる書類を確認しましょう。
② マイホームなら、3,000万円の特別控除が使えるか
自分が住んでいる家を売る場合、一定の要件を満たせば、長期・短期のどちらでも、譲渡所得から最高3,000万円を差し引ける特例があります(国税庁「土地や建物を売ったとき」)。利益が3,000万円以内に収まるなら、短期でも税金がかからないことがあります。この場合、年明けまで待つ理由は小さくなります。住み替え先で住宅ローン控除を利用する場合は、売却時の特例との併用制限も確認しましょう。
また、売った年の1月1日時点で家と敷地の所有期間がともに10年を超えるマイホームには、税率が低くなる軽減税率の特例もあり、3,000万円の特別控除と重ねて使えます。税率は、特別控除後の課税長期譲渡所得金額のうち6,000万円以下の部分が合計14.21%(所得税10%・住民税4%に復興特別所得税を加えた率)です。この10年の判定も、「売った年の1月1日」が基準です(国税庁 No.3305)。
※特例を受けるには確定申告が必要です。親子や夫婦など特別な関係がある人への売却では使えないなど、要件があります。
③ 相続した家は、亡くなった方の取得時期を引き継ぐ
相続した不動産の所有期間は、亡くなった方(被相続人)が取得した時から数えます。相続した日から数えるわけではありません(国税庁 No.3270)。親が長く住んでいた家なら、相続してすぐに売っても長期になることが多いです。相続した実家の確認ポイントは、前回の第3回「帰省で確認したい実家のこと」でまとめています。
④ 契約と引渡しが年をまたぐときは、どちらの日か
税金の上で「売った日」は、原則として買主に引き渡した日です。ただし、売買契約の効力が発生した日を選んで申告することもできます(国税庁「取得をした日の判定」)。購入した日についても、原則は引渡しを受けた日で、契約の効力発生日によることも認められています。
たとえば、2026年12月に契約し、2027年1月に引き渡す場合は、どちらの日を基準にするかで、判定に使う「1月1日」も変わります。年末に契約・年明けに引渡しとなりそうなときは、契約前に、税理士や税務署へ確認しておくと安心です。
税金のほかにも、売却時期を決めるときは、住み替え先の入居時期、住宅ローンの残り、買主が見つかるまでの期間なども関わります。税金だけを理由に時期をずらすと、かえって予定が合わなくなることもあります。
4. 売却時期を判断するために、今やっておきたいこと
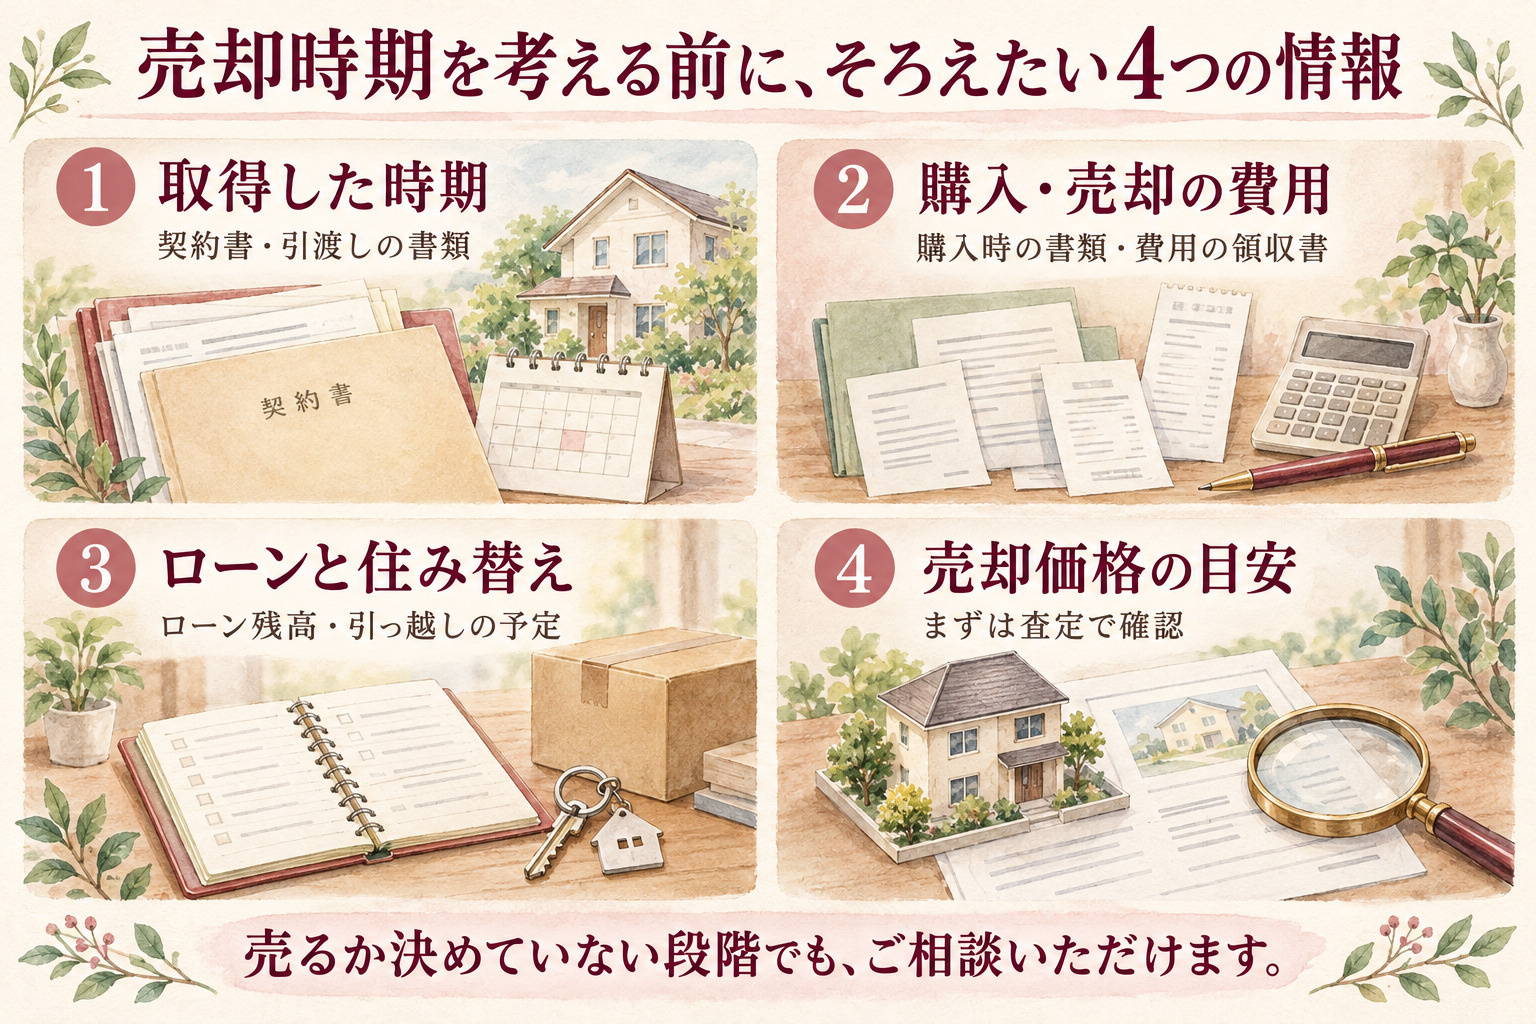
年末か年明けかを判断するには、まず自分の家について、次の情報をそろえておくと進めやすくなります。
+ 今のうちにそろえておきたいものを見る(6項目)
□ 購入したときの売買契約書と、引渡しの日がわかる書類
□ 購入代金・購入時の仲介手数料・リフォーム費用などの領収書
□ 相続した家の場合は、亡くなった方が取得した時期と、そのときの書類
□ 住宅ローンの残高がわかる書類
□ 住み替え先や引っ越しの予定
□ 今の売却価格の目安(査定)
※購入時の書類が見つからず取得費がわからない場合は、売った金額の5%を取得費とする方法もありますが、利益が大きく計算されやすくなります。書類はできるだけ探しておきましょう。
なかでも、売却価格の目安がわかると、利益が出るか、特例で税金がかからないかの見通しが立ちます。年内に売る場合の進め方や、仲介・買取の違いは、売却案内ページでまとめています。
年内の引渡しを目指す場合のスケジュールは、年内に家を売るなら秋から準備もあわせてご覧ください。
5. よくあるご質問
Q. 購入した日がわかりません。どう調べればいいですか?
A. 購入したときの売買契約書や、引渡しのときの書類で確認できます。見つからない場合は、法務局で取得できる登記事項証明書に記載された、所有権移転の登記の原因日付も手がかりになります。判断に迷う場合は、税務署や税理士にご相談ください。
Q. 利益が出なければ、確定申告はしなくていいですか?
A. 一般に、利益(譲渡所得)が出なければ、譲渡所得税はかかりません。ただし、3,000万円の特別控除などの特例を受ける場合は、確定申告が必要です。申告の要否は、税務署や税理士にご確認ください。
Q. 年明けに売ったほうが、必ず得ですか?
A. 必ずとは限りません。利益が出ない場合や、マイホームの特例で税金がかからない場合は、年をまたいでも税額は変わりません。住み替えの予定や売却価格への影響も含めて判断するのがおすすめです。売るか決めていない段階でも、ご相談いただけます。
6. まとめ
この記事のまとめ
・長期か短期かは、売った年の1月1日時点で所有期間が5年を超えるかで判定する
・税率は短期39.63%・長期20.315%(2026年分)。かかるのは売却代金ではなく利益
・マイホームの3,000万円特別控除は長期・短期どちらでも使える。相続した家は亡くなった方の取得時期を引き継ぐ
・契約と引渡しが年をまたぐときは、契約前に税理士・税務署へ確認。まずは売却価格の目安を知るところから
「年末か年明けか」で迷ったら、まず購入時の契約書を探して、取得日を確かめるところから。それだけで、自分の家が長期か短期かが見えてきます。
売るなら年内?年明け? 時期のご相談からどうぞ
「うちの家は、いつ売るのがいい?」「今売ると、いくらくらいになる?」
愛知中央不動産では、取得の時期や住み替えのご予定を伺いながら、売却方法や査定についてご案内します。
まだ売却を決めていない段階でも、お気軽にご相談ください。
そのほかのご相談はお問い合わせフォームから
愛知中央不動産株式会社
シリーズを読んでいただき、ありがとうございました
「冬支度と年末前の住まい確認」は、今回で最終回です。季節のブログ12月号では、年末に残った大掃除を2日で仕上げる順番と道具をまとめる予定です。
あわせて読みたい
+ 冬支度と年末前の住まい確認|11月の4日間 シリーズ一覧を見る
・第1回 冬の部屋、加湿しすぎていませんか?湿度の目安と結露を防ぐ調整法
・第2回 名古屋の冬の風に備える|伊吹おろしとベランダ・窓・内見のチェック
・第3回 帰省で確認したい実家のこと|相続登記の期限と、空き家にしない備え
▶ 第4回 家を売るなら年末?年明け?「1月1日」で変わる所有期間と譲渡所得税(この記事)
本記事は国税庁の公表資料をもとに、一般的な考え方を整理したものです。掲載している税率・制度は2026年10月25日時点で確認できる情報であり、今後変更される場合があります。税額の例は計算を単純にした目安です。実際の税額や特例が使えるかどうかは、個別の事情によって異なりますので、税務署・税理士にご確認ください。当社は税務相談を行う立場にはありません。
出典・参考:国税庁「No.1440 譲渡所得(土地や建物を譲渡したとき)」・「土地や建物を売ったとき」・「No.3270 相続や贈与によって取得した土地・建物の取得費と取得の時期」・「No.3305 マイホームを売ったときの軽減税率の特例」・「取得をした日の判定」(所得税基本通達の解説)
愛知中央不動産株式会社