火災保険の値上がり理由は?住宅購入時の補償内容と水災の選び方

住宅を購入するタイミングで、火災保険をどう選ぶかは、これからの家計と安心を左右する大きなテーマです。
近年は火災だけでなく、水災など自然災害による被害が増え、火災保険の値上がりも続いています。
その一方で、補償内容をよく理解しないまま加入すると、いざというときに十分な保険金が受け取れない可能性もあります。
だからこそ、30〜40代の住宅購入では、必要な補償と不要な補償を見極め、将来の保険料負担まで見据えた選び方が重要になります。
本記事では、火災保険の基本から水災補償の考え方、家計にやさしい保険の選び方まで、順を追ってわかりやすく解説していきます。
火災保険はなぜ値上がり?住宅購入前に知る
近年は台風や集中豪雨などによる水災被害が全国的に増加しており、住宅への浸水や土砂災害の件数も高い水準が続いています。
損害保険会社はこうした実際の支払い実績を基に火災保険料を計算するため、水災を含む自然災害リスクの上昇が保険料の引き上げ要因になっています。
このように、火災保険は火事だけでなく水災など幅広い災害を補償する仕組みであるため、自然災害の増加が保険料の値上がりに直結しやすい状況です。
住宅購入を検討する段階で、水災リスクが火災保険に影響していることを理解しておくことが大切です。
火災保険料は、2020年代に入ってから保険期間の上限短縮や保険料率の引き上げが繰り返されており、長期契約による保険料の割安感は薄れつつあります。
その結果、更新のたびに保険料が上がりやすく、住宅ローン返済と並行して家計への負担感が増す傾向があります。
さらに、築年数の経過や補償内容の見直しによっても保険料は変動するため、一度契約したら終わりではなく、定期的な確認が欠かせません。
このような流れを踏まえると、火災保険は今後も値上がりを前提に考える必要があると言えます。
住宅購入時には、こうした火災保険料の値上がりを見越して、将来の家計にどう組み込むかを考えることが重要です。
具体的には、ローン返済額だけでなく、数年ごとの火災保険更新費用を含めた住居関連費として試算し、無理のない範囲で補償内容と自己負担額のバランスを検討します。
また、水災補償を付けるかどうか、補償範囲をどこまで広げるかによって保険料は大きく変わるため、ハザードマップなどで自宅のリスクを確認したうえで選択することが大切です。
このように、火災保険をライフプラン全体の一部として計画的に位置付けることで、値上がり局面でも家計の不安を抑えやすくなります。
| 項目 | ポイント | 家計への影響 |
|---|---|---|
| 自然災害の増加 | 水災リスク反映 | 保険料の基礎上昇 |
| 保険料率の改定 | 更新ごとの見直し | 長期的な負担増 |
| 補償内容の選択 | 水災補償の有無 | 年間保険料の差 |
30〜40代の住宅購入で押さえる火災保険の基本補償
住宅購入に合わせて火災保険を検討するときは、まず火災・落雷・破裂や爆発など、どの商品にも共通する基本的な補償を正しく理解することが大切です。
日本損害保険協会によると、住宅向けの火災保険は、火災や落雷などを中心に幅広い損害を総合的に補償する「住宅総合保険」と、火災や落雷などを中心とした比較的限定的な補償で構成される「住宅火災保険」に大きく分かれます。
前者は日常生活で想定される多様なリスクをまとめて備えたい方向きで、後者は必要最低限の補償を重視したい方向きといえます。
まずは自分の暮らし方や家計の考え方に照らして、どこまでの範囲を基本補償として押さえるか整理しておくと安心です。
次に確認しておきたいのが、風災・ひょう災・雪災・水災・給排水設備の事故による水濡れ・盗難・破損などの補償です。
損害保険契約者保護機構が公表している資料では、住宅総合保険ではこれらの多くが補償対象となる一方、住宅火災保険では水濡れや破損など一部が補償対象外となる例が示されています。
また、日本損害保険協会の解説でも、火災保険は現在、風水災を含む自然災害や盗難、付随費用まで幅広く備える総合補償型の商品が一般的となっていることが示されています。
どのリスクが自宅にとって重要かを意識しながら、補償の有無や範囲を細かく比較することが、後悔しない契約につながります。
さらに、建物と家財を別々に契約し、それぞれに適切な保険金額を設定する点も、住宅購入時の重要な確認事項です。
日本損害保険協会の相談事例では、保険金額の基準として「再調達価額」と「時価」の考え方が示されており、再調達価額は同等の建物や家財を現在新たに取得するために必要な金額、時価は再調達価額から経過年数などによる価値の目減り分を差し引いた金額とされています。
再調達価額を基準に契約すると、万一の際にも原状への回復を目指しやすい一方、時価を基準にすると保険料は抑えられますが、支払われる保険金だけでは同等の建物や家財を再取得できない可能性があります。
家計への負担と、被災後にどこまで生活再建を重視するかを踏まえて、どちらを基準とするか慎重に選ぶことが大切です。
| 確認項目 | 主な内容 | 選び方の視点 |
|---|---|---|
| 保険種類の違い | 住宅総合保険と住宅火災保険 | 必要な補償範囲との一致 |
| 補償項目の範囲 | 風災や水災など自然災害 | 自宅周辺の災害リスク |
| 保険金額の基準 | 再調達価額と時価の選択 | 生活再建と保険料負担 |
水災補償は本当に必要?ハザードマップを使った判断軸
水災補償では、台風や集中豪雨に伴う河川の氾濫による洪水、内水氾濫による床上浸水、高潮や融雪洪水、土砂崩れなど、さまざまな水災による損害が対象となる場合があります。
一般社団法人日本損害保険協会は、洪水による床上浸水や土砂崩れ、落石等による建物の損害が水災補償の支払対象となり得ることを示しています。
一見すると水害と無縁に思える地域でも、大雨時の排水能力を超えると内水氾濫が発生し、短時間で家屋が浸水するおそれがあります。
こうした背景から、住宅購入時には、自宅がどの種類の水災にさらされ得るかを把握したうえで、水災補償の有無を検討することが大切です。
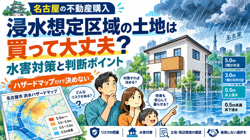
自宅周辺の水災リスクを把握する際は、国土地理院と国土交通省が運営するハザードマップポータルサイトを活用すると便利です。
同サイトの「重ねるハザードマップ」では、洪水・土砂災害・高潮・津波などの災害リスク情報を地図上に重ねて表示でき、住所を入力することでその地点の想定浸水深や土砂災害リスクが確認できます。
また、「わがまちハザードマップ」からは、市区町村が公表している洪水浸水想定区域図や土砂災害警戒区域等のハザードマップにアクセスでき、自治体独自の避難情報や想定被害も確認できます。
住宅購入前後で、通勤経路や子どもの通学路、避難所への経路も含めて、日常生活の動線全体の水災リスクを確認しておくと安心です。
水災補償を付けるかどうかを検討する際は、ハザードマップで確認した浸水深や土砂災害リスクと、住宅の構造や建築位置を組み合わせて考えることが重要です。
一般に、火災保険の水災補償では、洪水で建物が流失するなど損害額が保険金額の一定割合以上となる場合や、床上浸水に至った場合などを支払対象とする商品が多く、支払限度額や免責金額を設定して保険料を調整できる場合もあります。
想定浸水深が大きい地域や土砂災害リスクが高い地域では、保険金額を十分に確保し免責金額を抑えることで、万一のときの家計への打撃を軽減しやすくなります。
一方で、浸水リスクが相対的に低いと判断される場合でも、近年の局地的豪雨の増加を踏まえ、水災補償を完全に外すか、支払限度額や免責金額を調整して最低限の備えは維持するか、ライフプランと保険料負担のバランスを踏まえて検討することが求められます。
| 確認すべきポイント | 主な内容 | 判断の着眼点 |
|---|---|---|
| 想定される水災の種類 | 洪水・内水氾濫・土砂災害 | どの災害が起こり得る地域か |
| ハザードマップ情報 | 浸水深・土砂災害警戒区域 | 床上浸水や家屋倒壊のおそれ |
| 補償条件と保険料 | 支払限度額・免責金額 | 家計負担と補償水準の均衡 |
火災保険の選び方と見直し術|30〜40代が後悔しないポイント
火災保険を選ぶ際は、補償内容だけでなく保険期間や免責金額、支払い方法まで総合的に確認することが大切です。
保険期間はかつて長期契約が主流でしたが、現在は保険料水準の見直しなどの影響から、最長期間が短くなっている商品が増えています。
また、免責金額は自己負担額として保険金から差し引かれる仕組みであり、金額を上げるほど保険料は抑えやすくなりますが、小さな事故では自己負担が重くなるため注意が必要です。
支払い方法については、一括払いと分割払いで総支払額が変わる場合があるので、住宅購入時の資金計画とあわせて比較検討することが重要です。
火災保険料は、損害保険料率算出機構が公表する参考純率の改定を受けて、近年引き上げの傾向が続いています。
参考純率は、自然災害の発生状況や保険金支払いの実績にもとづき見直され、2023年には住宅総合保険の全国平均で約13%の引き上げが届出されています。
この影響は保険会社各社の商品改定にも反映され、更新のたびに保険料が上昇する局面が続いているため、補償をむやみに削るのではなく、必要性の高い補償と削減しやすい補償を切り分ける視点が大切です。
とくに水災や風災などの自然災害補償は、地域のリスクと保険料のバランスを踏まえて慎重に判断することが求められます。
住宅ローン返済中の30〜40代は、今だけでなく将来の更新や家族構成の変化も見据えた火災保険選びが重要です。
建物や家財の評価額は築年数や生活スタイルの変化によって変動するため、更新や大きなリフォームのタイミングでは、保険金額が適正かどうかを確認し、過大でも過少でもない水準に見直すことが望ましいです。
また、ローン残高が多い時期ほど、大きな損害が発生した際の家計への影響が大きくなるため、自己負担額を高く設定し過ぎないよう注意が必要です。
さらに、将来的な保険料の値上がりも想定し、家計の中で無理なく支払いを続けられる保険期間や支払い方法を選ぶことが、長期的な安心につながります。
| 確認項目 | 重視したいポイント | 見直しの目安 |
|---|---|---|
| 補償内容の範囲 | 生活実態に合う補償 | 更新時や転居時 |
| 保険期間と支払い | 無理のない総支払額 | 値上がり通知受領時 |
| 免責金額の設定 | 保険料負担との均衡 | 家計状況の変化時 |
まとめ
火災保険は自然災害の増加などで値上がりが続いており、住宅購入時から将来の更新も見据えた計画が欠かせません。
特に水災を含む補償内容や、建物と家財の保険金額、「再調達価額」と「時価」の違いを理解することが重要です。
また、ハザードマップで水災リスクを確認し、本当に必要な補償だけを選ぶことで、家計に無理のない保険設計が可能になります。
当社では、30〜40代の住宅購入に合わせた火災保険の選び方や見直しのポイントを、一人ひとりのライフプランに合わせて丁寧にご提案しています。
具体的な保険料や補償内容を知りたい方は、ぜひお気軽にご相談・お問い合わせください。