
低未利用土地の特例要件とは?空き地売却の税金と100万円控除の基礎知識

相続で引き継いだものの、そのまま放置している空き地や空き家の扱いにお困りではないでしょうか。
固定資産税だけを払い続けていると感じていても、売却となると税金が心配で一歩踏み出せない方も多いはずです。
そこで検討したいのが、低未利用土地を売却したときに使える長期譲渡所得の100万円控除という特例です。
この制度を正しく理解すれば、空き地売却の税金負担を抑えつつ、手取り額をできるだけ確保する道筋が見えてきます。
本記事では、低未利用土地特例の意味や要件、税金の計算の流れまでをやさしく解説し、ご自身の土地が対象になりそうかを判断するためのポイントを整理していきます。
売却を検討し始めた段階から役立つ内容ですので、ぜひ最後までお読みください。
低未利用土地の意味と100万円控除の全体像
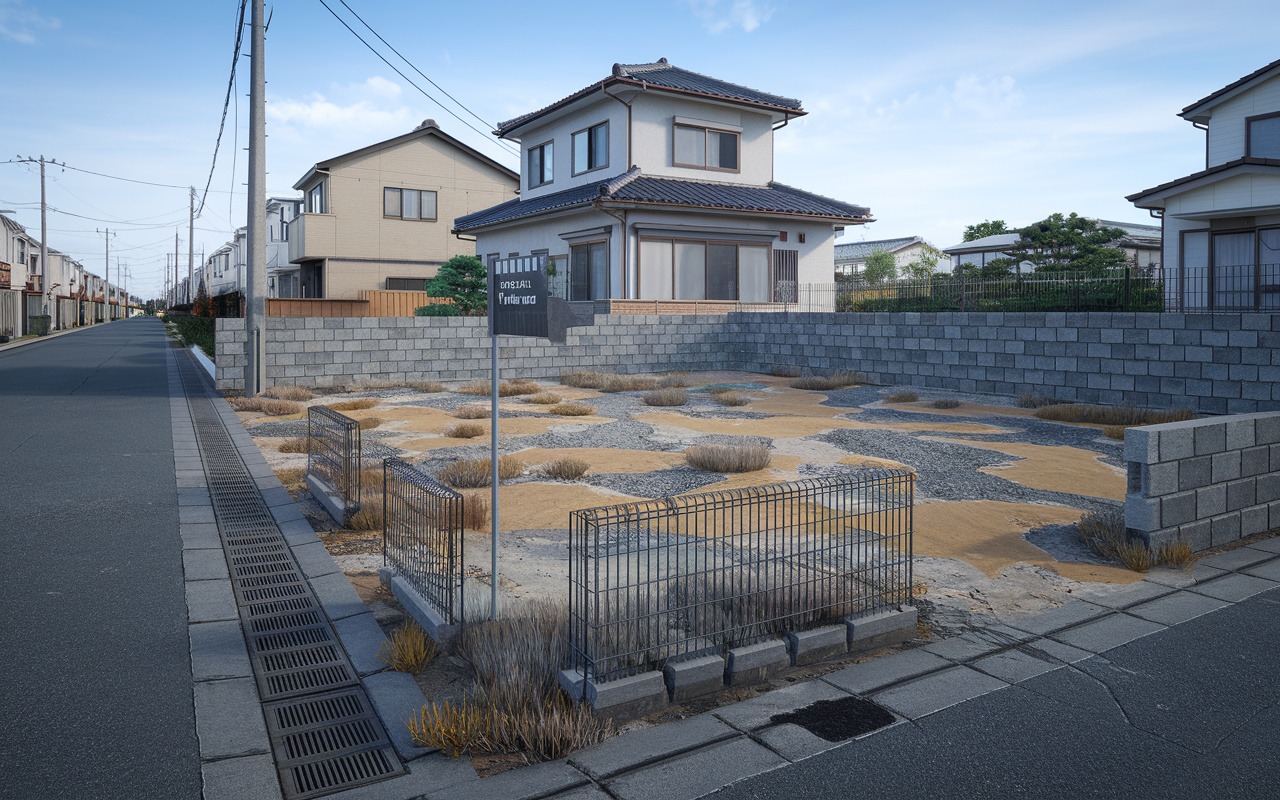
低未利用土地とは、現に建物が建っていない土地や、建物が建っていても長期間使用されていないなど、有効活用されていない土地を指す制度上の用語です。
空き地や空き家であっても、休耕地や月極駐車場などのように、一定の利用実態があれば低未利用土地に該当しない場合があります。
また、都市計画区域内にあることが前提とされており、市街化区域や用途地域との関係を踏まえて判断されます。
そのため、見た目が空き地や空き家であっても、実際に低未利用土地に当たるかどうかは、利用状況や所在地などを丁寧に確認する必要があります。
低未利用土地を譲渡した場合には、長期譲渡所得から最大100万円を差し引くことができる特別控除の仕組みがあります。
長期譲渡所得とは、おおむね所有期間が5年を超える土地や建物を売却したときの所得であり、その金額に対して所得税と個人住民税が課税されます。
100万円控除は、この長期譲渡所得の金額そのものを減らす制度のため、課税対象となる所得が少なくなり、その結果として所得税と個人住民税の負担が軽くなります。
なお、あくまで譲渡所得に対する特例であり、固定資産税など他の税目には直接影響しない点に注意が必要です。
地方や郊外の空き地や空き家は、売却価格自体が比較的低くなることが少なくありませんが、その場合でも譲渡所得が生じれば税金が発生する可能性があります。
取得費や譲渡費用を差し引いた後の長期譲渡所得が100万円以下であれば、この特例により所得税と個人住民税の負担をほぼ抑えられる場合があります。
一方で、譲渡所得が100万円を超える場合でも、その一部が控除されることにより、税率は変わらなくても税額を軽減できる可能性があります。
このように、売却価格が高くない地方や郊外であっても、低未利用土地の特例を活用することで、手取り額に与える影響が無視できないケースがあるといえます。
| 項目 | おおまかな内容 | 確認のポイント |
|---|---|---|
| 低未利用土地の範囲 | 空き地・空き家等の未活用土地 | 利用実態と所在地の確認 |
| 100万円控除の対象 | 長期譲渡所得からの特別控除 | 所有期間と譲渡所得の有無 |
| 税金への影響 | 所得税・個人住民税の軽減 | 控除後の手取り額の把握 |
低未利用土地100万円特例の対象条件とチェックポイント
低未利用土地の100万円特別控除を受けるには、まず土地の場所と利用状況が条件を満たしているかが重要です。
個人が所有する都市計画区域内の土地などで、現に住宅や事業のために使われていない、または周辺と比べて利用が著しく低い土地が対象とされています。
加えて、譲渡した日が令和2年7月1日から令和10年12月31日までの間であることが必要です。
この期間内に条件を満たして売却した場合に、長期譲渡所得から100万円を控除できる仕組みです。
次に、所有期間と売却金額に関する条件を整理しておくことが大切です。
売却する土地等は、譲渡する年の1月1日時点で所有期間が5年を超えている必要があり、相続等で取得した場合は被相続人の所有期間も通算して判定します。
また、土地とその上にある建物などを含めた譲渡対価の合計が、原則500万円以下であることが求められます。
さらに、市街化区域など一定の区域内にある低未利用土地等については、この上限が800万円まで引き上げられている点にも注意が必要です。
あわせて、売主と買主の関係や他の特例との併用制限も見落とせない条件です。
売主と買主が親子や夫婦、生計を一にする親族、内縁関係の相手、特別な関係のある法人などである場合は、この特例を利用できません。
また、同じ土地の譲渡について、居住用財産の3,000万円特別控除など他の譲渡所得の特例と同時に適用することはできず、どの特例を使うか選択する必要があります。
さらに、同じ一筆の土地を分筆して、前年や前々年に既にこの特例を受けている場合は、重ねて適用できない点も押さえておきましょう。
| 確認項目 | おおまかな基準 | 注意したい点 |
|---|---|---|
| 所有期間 | 譲渡年1月1日時点で5年超 | 相続取得なら前所有者期間通算 |
| 売却金額 | 原則500万円以下 | 一定区域なら800万円以下も対象 |
| 売主と買主の関係 | 親子・夫婦など特別な関係なし | 生計同一親族や関係法人も含む |
| 他の特例との関係 | 本特例か他の特例かを選択適用 | 同一譲渡での重複適用は不可 |
空き地・空き家を安く売るときの税金計算と注意点
空き地や空き家を売却したときの税金は、まず「譲渡所得」という利益を計算するところから始まります。
基本的な考え方は「譲渡所得=売却代金-取得費-譲渡費用」です。
取得費には購入代金や取得時の仲介手数料などが含まれ、譲渡費用には売却時の仲介手数料や測量費などが含まれます。
こうして計算された譲渡所得がプラスで、所有期間が5年を超える場合には、長期譲渡所得として所得税と住民税が課税されます。
長期譲渡所得に対する税率は、所得税が15%、個人住民税が5%とされており、合計で20%の税率になります。
この税率を、先ほど計算した譲渡所得に乗じて税額を求める仕組みです。
例えば譲渡所得が50万円であれば、概算の税額は10万円程度になります。
ここから、低未利用土地の100万円控除などの特例を適用できる場合には、譲渡所得自体が圧縮されるため、結果として税額も抑えられます。
低未利用土地の長期譲渡所得100万円控除を受けられる場合、譲渡所得から最大100万円まで控除できるため、地方の低価格な空き地や空き家の売却では税負担が大きく変わることがあります。
譲渡所得が100万円以下であれば、控除により譲渡所得が0となり、原則として所得税・住民税は発生しません。
一方、控除の対象とならない場合や、他の特例を選択した場合には、同じ売却代金でも税額が発生する可能性があります。
そのため、自分の売却予定資産が特例の対象になるかどうかを、早い段階で確認しておくことが重要です。
| 項目 | 特例なしの場合 | 100万円控除ありの場合 |
|---|---|---|
| 譲渡所得額 | 50万円の利益 | 0円(控除適用後) |
| 概算税率 | 長期譲渡所得20% | 長期譲渡所得20% |
| 所得税・住民税 | 約10万円の負担 | 原則税負担なし |
売却価格を安く設定しすぎると、一見すると早期に売却しやすいように感じられますが、取得費や譲渡費用を差し引いた後の譲渡所得が小さくなり、手元に残る資金が想定より少なくなるおそれがあります。
また、低未利用土地の特例を使えない場合には、譲渡所得が少額でも一定の税負担が生じることがあります。
価格設定の際には、売却後の税額と諸費用を踏まえて、実際に残る金額を試算しておくことが大切です。
そのうえで、特例の適用可否や他の税制との比較を行い、無理のない売却計画を立てることが望ましいです。
低未利用土地特例を受けるための手続きと相談のタイミング
低未利用土地の100万円特別控除を受けるには、確定申告書だけでなく、必要な添付書類をそろえることが重要です。
具体的には、譲渡所得の内訳書や、売却した土地等の所在地を管轄する市区町村長が発行する低未利用土地等確認書、売買契約書の写しなどが求められます。
また、売却代金が500万円以下か、一定の区域に該当して800万円以下かを示せる資料も必要になります。
これらを事前に把握しておくことで、申告時の手戻りを減らすことができます。
次に、特例を受けるまでのおおまかな流れを押さえておきましょう。
まず、売却予定の土地について、市区町村に低未利用土地等確認書の交付申請を行い、低未利用土地に該当するかや所有期間などの確認を受けます。
そのうえで、売買契約が成立したら、契約書の写しなど必要書類をそろえ、翌年の確定申告期間中に税務署へ申告します。
特に地方や郊外の土地では、申請書類のやり取りや確認書の発行までに時間がかかる場合があるため、売却時期から逆算して余裕を持った準備が大切です。
さらに、この特例は令和2年7月1日から令和10年12月31日までの間に行った譲渡が対象とされています。
そのため、空き地や空き家の売却時期がこの期間に入るかどうかを意識し、できれば売却前の段階で税理士などの専門家へ相談しておくと安心です。
相談時には、土地の取得時期や購入代金、これまでの利用状況、予定している売却価格などを整理しておくと、特例の適用可否や税負担の見通しが立てやすくなります。
期限ぎりぎりになると売却と確認書の取得、申告準備が重なりやすいため、早めの検討と情報整理を心掛けることが大切です。
| 手続き段階 | 主な必要書類 | 意識したいポイント |
|---|---|---|
| 売却前の準備段階 | 登記事項証明書類 | 所有期間や区域の確認 |
| 市区町村への申請段階 | 低未利用土地等確認書申請書 | 利用状況や将来利用の説明 |
| 売却契約締結段階 | 売買契約書の写し | 譲渡価額や買主情報の整理 |
| 確定申告提出段階 | 確定申告書一式 | 特例適用欄の記載と添付確認 |
まとめ
低未利用土地の100万円控除は、地方や郊外の空き地・空き家を安く売りたい人にとって、税金を抑えやすい心強い制度です。
所有期間や売却金額などの要件を満たせば、所得税と住民税の負担をぐっと軽くできる可能性があります。
一方で、親子間売買や他の特例との重複など、注意すべき点も多く、自己判断だけでは不安になりがちです。
当社では、お持ちの土地が低未利用土地に当たるか、100万円控除が使えるかを丁寧に確認し、売却価格の決め方や手続きの流れまで一括してサポートします。
「税金で損をしたくない」「空き地・空き家をすっきり整理したい」とお考えの方は、売却前にぜひ一度当社へご相談ください。

”売却ブログ”おすすめ記事
-
名古屋市緑区で戸建てを売るなら?売却相場と土地・建物の査定ポイント
売却ブログ
-
固定資産税評価替えで2027名古屋の負担は変わる?売却か保有か迷う前に確認したい判断ポイント
売却ブログ
-
名古屋市天白区で戸建てを売るなら?売却相場と坂道・駐車場の査定ポイント
売却ブログ
-
親子間売買で低額譲渡は注意が必要?年末の贈与税と不動産資産整理の基本を解説
売却ブログ
-
名古屋市東区でマンションを売るなら?売却相場と管理・修繕の査定ポイント
売却ブログ
-
相続税は実家の土地評価額でかかるか?名古屋の基礎控除ラインと年末の資産整理の考え方
売却ブログ