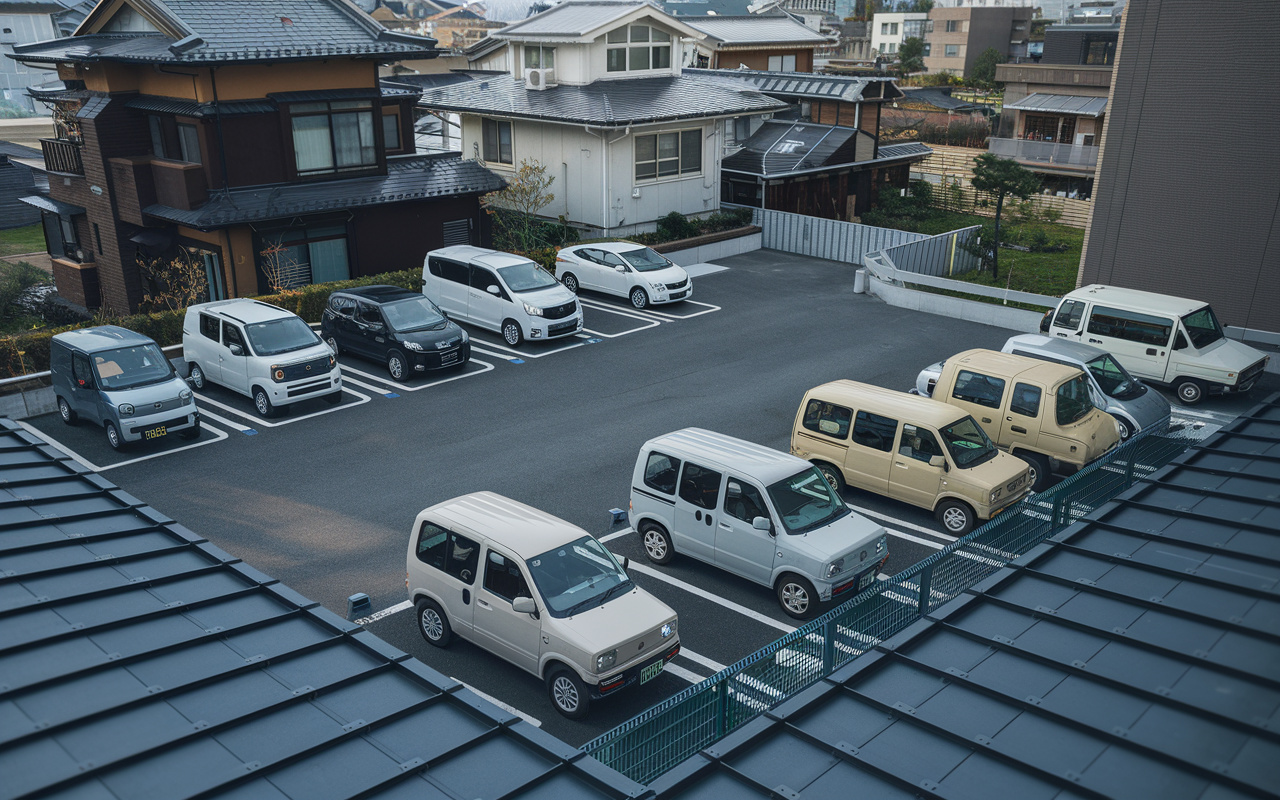
月極駐車場の売却を検討中の方へ?駐車場土地売却の税金と駐車場経営をやめる手順を解説
長く続けてきた月極駐車場の経営を、そろそろやめるべきか迷っていませんか。
また、相続で急に駐車場用地を引き継ぎ、このまま維持すべきか、土地を売却して整理すべきか判断に困っている方も多いはずです。
実際には、駐車場経営をやめるタイミングでは、税金の仕組みや所有形態、解約や設備撤去など、考えるべきポイントが一度に押し寄せます。
そこで本記事では、駐車場経営をやめるか悩む地主や相続人の代表的な悩みから、月極駐車場を売却する際の税金、さらに駐車場土地を売却した場合の固定資産税や相続税への影響まで、順を追って解説します。
最後までお読みいただくことで、自分にとって無理のない出口戦略を整理し、安心して次の一歩を踏み出すための考え方が見えてきます。
駐車場経営をやめたい地主・相続人のよくある悩み
月極駐車場は、利用者と月単位の賃貸借契約を結び、毎月定額の賃料を受け取る形態です。
一方、青空駐車場は屋根や壁のない平面駐車場を指し、舗装の有無を問わず、更地に区画線やロープなどで車室を確保する簡易な形が一般的です。
コインパーキングは、時間貸しで不特定多数に貸し出す営業用駐車場であり、精算機やロック板などの設備を要するため、初期費用や管理の手間が比較的大きくなりやすいとされています。
このように、同じ駐車場でも仕組みや設備が異なるため、経営をやめる際の契約解消や設備撤去などの手間にも差が生じることが多いです。
駐車場経営を続けてきた地主の方は、高齢化により現地確認や契約管理が負担になり、経営をやめることを検討するケースが増えています。
また、相続をきっかけに月極駐車場を引き継いだ相続人が、日常生活や本業との両立が難しく、遠方からの管理に不安を抱くことも少なくありません。
さらに、周辺の駐車需要の変化で空き区画が増え、収入が想定より伸びないことから、「このまま駐車場経営を続けるべきか」「土地ごと売却した方が良いか」と悩む方も多いです。
このような背景から、駐車場経営の継続可否や土地の活用方法を見直す動きが広がっています。
駐車場経営を続ける場合は、区画配置や賃料設定の見直し、設備の更新などにより収益性と安全性の維持を図ることになります。
一方で、駐車場経営をやめる場合には、月極契約の解約予告期間の確認や、利用者への通知、精算対応、必要に応じた舗装やロック板などの撤去といった実務的な手続きが発生します。
さらに、土地を売却する選択を取る場合には、将来の相続や税金の影響も踏まえたうえで、売却価格だけでなく、引き渡し時期や更地渡しの条件なども検討する必要があります。
このように、「続ける」「やめる」「売却する」という主な選択肢それぞれに、手間やリスク、将来の負担が異なるため、全体像を整理して考えることが重要です。
| 駐車場の形態 | 経営をやめる際の主な手間 | 悩みやすいポイント |
|---|---|---|
| 月極駐車場 | 契約解約手続き・精算対応 | 空き区画増加による収入減少 |
| 青空駐車場 | 区画整理・看板等の撤去 | 管理負担と防犯面の不安 |
| コインパーキング | 設備撤去・原状回復の調整 | 機器故障や維持費の負担 |
月極駐車場を売却する前に確認したい税金と所有形態
月極駐車場や駐車場用地を売却すると、売却益に対して譲渡所得税と住民税が課税されます。
このときの課税対象は「売却代金そのもの」ではなく、「売却代金から取得費や譲渡費用などを差し引いた利益部分」です。
実際の税額は、所有期間や他の所得との関係によっても変わるため、事前に大まかな仕組みを理解しておくことが大切です。
まずは、どのようなときに譲渡所得が発生し、どのような流れで税金が計算されるのかを確認しておきましょう。
土地や建物を売却した際の譲渡所得は、「譲渡価額-(取得費+譲渡費用)-特別控除額」という基本式で計算されます。
ここでいう取得費には、かつて土地を購入した金額や購入時の仲介手数料などが含まれ、譲渡費用には売却時の仲介手数料、測量費、建物解体費などが含まれます。
月極駐車場として利用していた土地を売却する場合も、原則としてこの計算方法に沿って譲渡所得を求めることになります。
なお、譲渡所得が赤字になる場合には、通常は譲渡所得税や住民税は発生しません。
譲渡所得税と住民税の税率は、土地の所有期間によって「短期」と「長期」に区分されます。
所有期間が5年以下の場合は短期譲渡所得として高めの税率が適用され、5年を超えると長期譲渡所得として税率が下がる点が大きな特徴です。
また、取得費が分からない場合は、売却代金の一定割合を概算取得費として用いる取扱いもありますが、一般に実際の取得費が分かる方が税負担の見通しを立てやすくなります。
このため、登記簿謄本や売買契約書、領収書など、取得費や譲渡費用を裏付ける資料をできるだけ揃えておくことが重要です。
| 区分 | 所有期間 | 税率の特徴 |
|---|---|---|
| 短期譲渡所得 | 5年以下の所有 | 所得税・住民税とも高税率 |
| 長期譲渡所得 | 5年超の所有 | 短期より低い総合税率 |
次に、名義の違いによる注意点も確認しておく必要があります。
個人名義の月極駐車場であれば、その名義人が譲渡所得の申告と納税を行うことになりますが、共有名義の場合は持分ごとに譲渡所得を計算し、それぞれが確定申告を行うことになります。
また、相続によって取得した駐車場用地を売却する場合には、被相続人が取得した時期や取得費を引き継いで所有期間を判定する取り扱いがあり、相続時の評価額がそのまま取得費になるわけではありません。
そのため、相続登記の内容、被相続人の取得時期が分かる資料、遺産分割協議書など、名義や取得経緯に関する書類を事前に確認しておくことが大切です。
駐車場土地を売却した場合の固定資産税・相続税への影響
まず、駐車場土地を売却した場合の固定資産税について押さえておきたいのは、固定資産税は毎年1月1日時点の所有者に課税されるという仕組みです。
そのため、年の途中で土地を売却しても、その年の固定資産税は原則として1月1日の所有者が納めることになります。
もっとも、実務上は売主と買主の間で、その年の固定資産税を日割りや月割りで按分し、売買代金の精算時に調整する取り決めが行われることが多いです。
こうした取り決めは自治体ではなく当事者間の取り決めとなるため、売買契約書にどのように記載するかを事前に確認しておくことが大切です。
次に、駐車場として利用している土地の形態と相続税評価の関係について整理しておく必要があります。
青空駐車場や舗装のみの駐車場の多くは、更地に近い扱いとなり、宅地としての相続税評価額がそのまま基準になりやすいとされています。
一方で、建物と一体となった駐車場や、自用地として利用している宅地などであれば、小規模宅地等の特例が適用できる場合があります。
しかし、単独の駐車場用地として貸付に使っているだけでは、小規模宅地等の特例が利用できないケースがあるため、利用実態と契約内容を税理士などと一緒に確認しておくことが重要です。
また、駐車場経営を続ける場合と、土地を売却する場合とでは、将来の相続税負担や遺産分割のしやすさにも違いが生じます。
駐車場として保有を続ける場合、相続時点の路線価や評価額に応じて相続税額が決まるため、評価額が高い地域では相続税負担が大きくなる可能性があります。
一方、被相続人の生前に駐車場土地を売却し、現金や預貯金にしておくと、評価の変動リスクを抑えつつ、複数の相続人で分けやすいという利点があります。
ただし、生前売却を行うと、その譲渡所得に対して所得税や住民税が課税されるため、固定資産税や相続税だけでなく、売却益に対する税金も合わせて総合的に検討することが欠かせません。
| 項目 | 駐車場を保有 | 駐車場を売却 |
|---|---|---|
| 固定資産税の負担 | 毎年の継続的負担 | 売却後は原則不要 |
| 相続税評価 | 路線価等で評価 | 現金等で明確評価 |
| 遺産分割のしやすさ | 単独相続になりがち | 相続人で分けやすい |
駐車場経営をやめて土地を売却する具体的な進め方と相談先
まずは現在の駐車場契約の内容と契約期間、解約予告期間を確認することが大切です。
月極契約の場合、多くは解約の申し入れから翌月末または翌々月末で終了する取り決めがあります。
そのため、解約通知をいつ出すかによって、売却の開始時期や解体工事の予定も変わってきます。
契約書が見つからない場合は、領収書や振込記録などから借主を特定し、書面での解約案内を行うと安心です。
解約日が決まったら、未収賃料や敷金の精算、解約日以降の利用停止の周知を進めます。
あわせて、車止めや看板、精算機などの設備がある場合は、撤去費用の見積もりを早めに取ることが重要です。
舗装の有無や区画線の状況によって撤去や補修の内容が変わるため、複数の施工業者から見積もりを比較する方法もあります。
こうした経営終了までの費用見込みを整理しておくことで、売却後に手元に残る金額を具体的に把握しやすくなります。
土地売却の段階では、登記簿や公図、測量図などの資料を事前に確認し、名義や面積に誤りがないかを確かめます。
境界標が不明確な場合や古い測量のままになっている場合は、隣地所有者との立会いを伴う境界確認や、必要に応じた測量を検討します。
また、駐車場としての利用履歴や賃料収入の記録があれば、買主にとっても将来の活用イメージを持ちやすくなります。
こうした情報を整理したうえで売却活動に進むことで、条件交渉をスムーズに進めやすくなります。
| 手順 | 主な内容 | 確認しておきたい点 |
|---|---|---|
| 契約内容の確認 | 解約予告期間や敷金 | 解約時期と精算方法 |
| 経営終了の準備 | 解約通知と設備撤去 | 撤去費用と工期 |
| 売却前の整理 | 登記・境界・資料 | 名義・面積・収支 |
税金や将来の相続を含めて安心して駐車場経営をやめるためには、適切な相談先を活用することが重要です。
譲渡所得税や住民税、相続税に関する具体的な試算や特例の適用可否については、税理士に相談すると、売却時期や名義の整理を含めた検討がしやすくなります。
また、固定資産税の取り扱いや名義変更の手続きについては、市区町村の担当窓口や法務局で確認できます。
このように、経営の終了から売却後の税金まで一連の流れを事前に整理し、早めに専門家へ相談することで、地主や相続人の不安を減らしやすくなります。
まとめ
月極駐車場の売却や駐車場経営をやめるかどうかは、税金や手続きの違いを踏まえて慎重に判断することが大切です。
固定資産税や相続税、譲渡所得税は、所有期間や名義、駐車場の形態によって負担が変わります。
また、解約通知や設備撤去のタイミングを誤ると、思わぬトラブルや損失につながるおそれもあります。
当社では、現状の収支や将来の相続まで見据えたシミュレーションを行い、売却か継続かを一緒に検討いたします。
まずは無料相談で、お持ちの月極駐車場についてお気軽にご相談ください。