相続土地国庫帰属制度でいらない土地手放す!国庫帰属の費用と売れにくい農地対策を解説

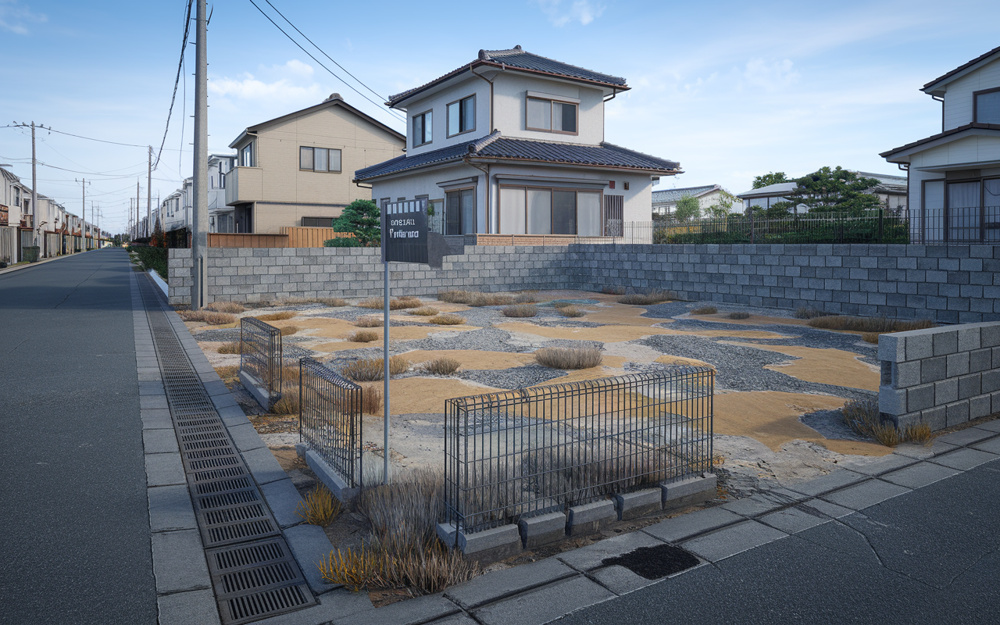
親から相続したはずの土地なのに、使い道がなく管理の負担だけが重くのしかかっている。
そんな売れにくい土地や農地を前に、どう手放すべきか悩んでいませんか。
相続土地国庫帰属制度は、一定の条件を満たすことで、相続や遺贈で取得したいわゆるいらない土地を国に引き渡せる制度です。
放置すれば固定資産税の負担だけでなく、雑草や倒木、境界トラブルなど、管理責任のリスクも広がります。
一方で、国庫帰属には審査や費用など、知っておきたいポイントも少なくありません。
このコラムでは、制度の仕組みから国庫帰属にかかる費用、農地特有の注意点まで、相続した売れにくい土地を安心して手放すための考え方を分かりやすく解説します。
相続土地国庫帰属制度で「いらない土地」を手放す仕組み
相続土地国庫帰属制度は、相続や遺贈で取得した土地を手放したい人の負担を軽くするために創設された新しい制度です。
人口減少や都市部への人口移動などを背景に、利用予定のない土地を相続した結果、管理が行き届かなくなるケースが増えています。
このような土地を放置すると、境界が分からない、所有者が分からないといった問題が将来生じやすくなります。
そこで、一定の条件を満たす土地について、所有者が国に引き渡せる道を用意し、所有者不明土地の発生を抑える役割を担っているのが本制度です。
この制度では、相続や相続人に対する遺贈によって土地の所有権や共有持分を取得した人が、法務大臣に対して国庫帰属の承認を申請できると定められています。
申請された土地について、通常の管理や処分に比べて過大な費用や労力がかからないなど、法律や政令で定める要件を満たすと判断された場合に、国庫への帰属が認められます。
承認後、申請者が負担金を納付した段階で、土地の所有権が国に移転する仕組みです。
相続した売れにくい土地や農地でも、要件を満たせば、所有者が将来にわたり管理し続ける負担を軽減できる可能性があります。
一方で、利用予定のない土地をそのまま放置すると、雑草や倒木の処理、擁壁や法面の安全確保などについて、所有者が管理責任を問われるおそれがあります。
また、相続登記をしないまま代を重ねると、相続人が増え続け、所有者の一部または全部が分からない所有者不明土地となる危険も高まります。
こうした状態になると、将来手放したくなっても整理に多くの時間と費用がかかり、結果的に家族の負担が大きくなることがあります。
相続土地国庫帰属制度を早めに検討することで、管理責任の重荷を軽くし、所有者不明土地化の予防にもつながる点が大きなメリットです。
| 項目 | 放置した場合 | 制度を利用した場合 |
|---|---|---|
| 土地管理の負担 | 草木・擁壁など継続管理 | 国による管理へ移行 |
| 所有者不明土地化 | 相続人増加でリスク高 | 所有者不明土地化を予防 |
| 家族への影響 | 将来の整理が困難化 | 早期に負担を見通し |
国庫帰属できない土地の条件と農地特有の注意点
相続土地国庫帰属制度では、どのような土地でも国に引き取ってもらえるわけではなく、法律や政令で細かな条件が定められています。
特に、建物がある土地や、担保権が設定されている土地などは申請の段階で対象外とされます。
こうした条件を理解せずに申請すると、審査手数料だけ負担して申請が却下されるおそれがあります。
まずは、代表的な「国庫帰属できない土地」の要件を整理しておくことが大切です。
国庫帰属の申請自体ができない土地として、法務省は建物がある土地、抵当権などの担保権や地上権・賃借権などの使用収益権が設定されている土地を挙げています。
さらに、他人が通路として利用している土地や墓所がある土地、土壌汚染が確認されている土地、境界が明確でない土地なども申請が却下される類型とされています。
また、崖地で管理に過分な費用や労力を要する場合や、管理・処分を妨げる工作物や車両、樹木などが存在する土地は、審査の結果として承認が得られないことがあります。
このように、管理コストや権利関係に問題がある土地は、国の引取り対象から外れやすいと理解しておく必要があります。
一方で、田・畑・山林などの農地については、一般の土地と同じく「引き取ることができない土地」の要件に該当しなければ、国庫帰属の対象となり得ると整理されています。
ただし、農地は農地法や農業振興地域の制度と関係するため、国庫帰属後は農林水産省が直轄で管理・処分する仕組みとなっており、その点を踏まえた審査が行われます。
適切な管理が行われておらず、整備に追加的な費用がかかる森林などは、通常の管理に過分な費用が必要と判断されることがあり、不承認の対象となる可能性があります。
農地を相続した方は、地目や現況、樹木の状態などを含めて、農地特有のチェックポイントを意識しておくことが大切です。
売れにくい土地や農地を相続した方が、国庫帰属の対象となり得るかを自己チェックする際には、まず建物や他人の権利がないか、境界が確定しているかを確認することが基本です。
加えて、崖地や大量の残置物がないか、土壌汚染が疑われる事情がないかなど、管理や処分に過大な費用がかからないかどうかを冷静に見極める必要があります。
農地の場合は、現に農地として利用されているのか、荒廃して国による大規模な整備が必要な状態ではないかといった点も重要な判断材料になります。
こうした観点から自己点検を行ったうえで、詳細は法務局での事前相談を活用しながら、国庫帰属の可否を検討していくことが望ましいです。
| 確認項目 | 主なチェック内容 | 国庫帰属への影響 |
|---|---|---|
| 権利関係 | 建物・担保権・賃借権の有無 | 存在すれば申請不可 |
| 土地の状態 | 崖地・残置物・土壌汚染 | 管理費過大なら不承認 |
| 農地特有の事情 | 耕作状況・森林の整備状況 | 追加整備必要なら対象外 |
相続土地国庫帰属制度を利用するための手続きと費用の内訳
相続土地国庫帰属制度を利用する際は、最初に土地の所在地を管轄する法務局で事前相談を行い、申請の可否や必要資料の確認をする流れになります。
そのうえで、承認申請書を提出し、審査手数料を納付すると、本格的な書面審査と現地調査が行われます。
申請土地が要件を満たすと法務大臣等による承認がなされ、負担金の通知に従って期限内に納付することで、土地の所有権が国に移ります。
このように、相談から国庫帰属までいくつかの段階を踏みながら進む手続きだと理解しておくことが大切です。
制度利用にかかる主な費用は「審査手数料」と「負担金」に分かれます。
審査手数料は、審査に要する実費を踏まえて政令で定められており、現在は土地1筆につき申請時に1万4,000円を納付する仕組みです。
負担金は、国が引き取った土地を管理するための10年分の標準的な費用を基準として算定されます。
宅地や田・畑などの場合、面積にかかわらず一律20万円となる類型のほか、一部の市街地や農用地区域の土地、森林などでは面積に応じた金額となる点に注意が必要です。
なお、制度を利用するためには、申請前後に別途費用が発生する場面もあります。
たとえば、境界が不明確な場合には測量や境界確認を行う必要があり、その費用は所有者側の負担になります。
また、相続や遺贈で取得した土地であることを前提とするため、相続登記が完了していなければ、先に相続登記の申請と登録免許税の納付が必要です。
このほか、必要に応じて図面や各種証明書を取得する費用、専門家への依頼費用なども想定して、全体のコストを見通して準備しておくことが重要です。
| 費用の種類 | 支払いのタイミング | 主な内容 |
|---|---|---|
| 審査手数料 | 承認申請時 | 1筆1万4,000円 |
| 負担金 | 承認後30日以内 | 管理費10年分相当 |
| 付随する費用 | 申請前後 | 測量・登記費用等 |
相続した売れにくい土地・農地を手放すための比較検討ポイント
相続した売れにくい土地や農地を手放す方法としては、相続土地国庫帰属制度のほかに、家庭裁判所での相続放棄や、国や地方公共団体などへの寄付といった制度的な選択肢があります。
相続放棄は、不動産だけでなく預貯金や借金などを含む一切の相続財産を承継しない手続であり、原則として相続開始を知った日から3か月以内に家庭裁判所へ申述する必要があります。
一方、相続土地国庫帰属制度は、相続や相続人への遺贈によって取得した土地に限り、要件を満たせばその土地のみを国に引き渡せる点が特徴です。
さらに、寄付については、受け手となる国や地方公共団体ごとに受け入れ基準が設けられており、必ずしも受け取ってもらえるわけではないことが、公表資料から確認できます。
これらの方法は、かかる費用や手続に要する時間、将来の管理リスクの残り方が大きく異なります。
相続土地国庫帰属制度では、申請時に審査手数料が土地1筆ごとに1万4千円、承認後には10年分の管理費相当額とされる負担金として、原則20万円以上の納付が必要とされています。
相続放棄は、家庭裁判所への申述手数料など比較的少額の費用で済み、経済的負担は限定的とされていますが、土地以外の財産も含めて一切承継できなくなる点に注意が必要です。
寄付は、受け入れが認められれば将来の管理負担を手放すことができますが、受け入れ可否の確認や協議に時間を要することがあり、希望どおり進まない可能性もあります。
そのため、相続土地国庫帰属制度が適しているのは、土地以外の財産は引き継ぎたいが、特定の売れにくい土地や農地だけを確実に手放したい場合や、将来の管理費・固定資産税負担を早期に断ち切りたい場合といえます。
他方で、相続財産全体に多額の借金が含まれている場合や、そもそも他に受け継ぎたい財産がない場合には、相続放棄を含めた選択肢を検討した方が合理的な場合もあります。
また、地域社会への貢献や公共的利用を重視するのであれば、時間をかけて寄付の可能性を探るという考え方もあります。
どの方法を選ぶかは、手放したい土地の利用状況や評価額、他の相続財産の内容、相続人自身の家計状況などを総合的に踏まえて検討することが重要です。
| 手放す方法 | 主な費用・負担 | 向いているケース |
|---|---|---|
| 相続土地国庫帰属制度 | 審査手数料・負担金 | 特定の土地だけ処分希望 |
| 相続放棄 | 申述手数料など少額 | 遺産全体を引き継がない |
| 国や地方公共団体への寄付 | 受入調整や書類負担 | 公共的活用を重視 |
まとめ
相続土地国庫帰属制度は、売れにくい土地や農地を相続してお困りの方が、将来の管理負担やリスクから解放されるための有力な選択肢です。
ただし、全ての土地が対象になるわけではなく、建物の有無や境界の確定状況、農地ならではの要件など、細かなチェックが欠かせません。
また、審査手数料や負担金に加え、測量・境界確認・相続登記など、事前準備にかかる費用や時間も踏まえて判断することが重要です。
当社では、お持ちの土地が国庫帰属の対象になり得るかの初期診断から、必要な手続きや費用の見通しまで、丁寧にご説明いたします。
「この土地を将来まで抱え続けて大丈夫か」と少しでも不安を感じたら、早めにお気軽にご相談ください。